

Em um mercado cada vez mais dependente do crédito para viabilizar a compra de veículos, a inadimplência em financiamentos automotivos se consolidou como um dos temas centrais entre concessionárias, instituições financeiras e consumidores. O aumento no valor médio dos veículos, combinado a oscilações na renda das famílias, torna o equilíbrio entre acesso ao crédito e capacidade de pagamento um desafio constante para quem atua nesse setor.
Diante desse cenário, David do Prado frisa que compreender os fatores que levam ao atraso ou à interrupção dos pagamentos tornou-se essencial para instituições financeiras, revendedores e para o próprio consumidor, que busca formas de reduzir riscos ao longo de todo o período de financiamento de um veículo.
O cenário atual da inadimplência no financiamento de veículos
O financiamento de veículos costuma se estender por períodos longos, muitas vezes superiores a quatro anos, o que amplia a exposição de todas as partes envolvidas a mudanças econômicas ao longo do contrato. Variações na taxa de juros, no custo de vida e na estabilidade do emprego impactam diretamente a capacidade do consumidor de honrar as parcelas assumidas no momento da compra.
Conforme sustenta David do Prado, vendedor com mais de 10 anos de experiência no setor automotivo e proteção veicular, os períodos de maior instabilidade econômica costumam refletir de forma imediata nos índices de atraso, o que exige das instituições financeiras maior flexibilidade na renegociação de contratos e maior atenção na análise de crédito no momento da concessão do financiamento.
Fatores que elevam o risco de atraso nos pagamentos
Entre os principais fatores associados à inadimplência estão o comprometimento excessivo da renda familiar, a ausência de reserva financeira para imprevistos e a subestimação de custos adicionais ligados à manutenção e ao uso do veículo, como seguro, combustível e despesas de manutenção periódica, que, somados ao valor da parcela, pressionam o orçamento mensal. Segundo indica David do Prado, muitos consumidores subestimam esse conjunto de despesas no momento da compra, o que agrava o risco de atraso já nos primeiros meses do contrato.
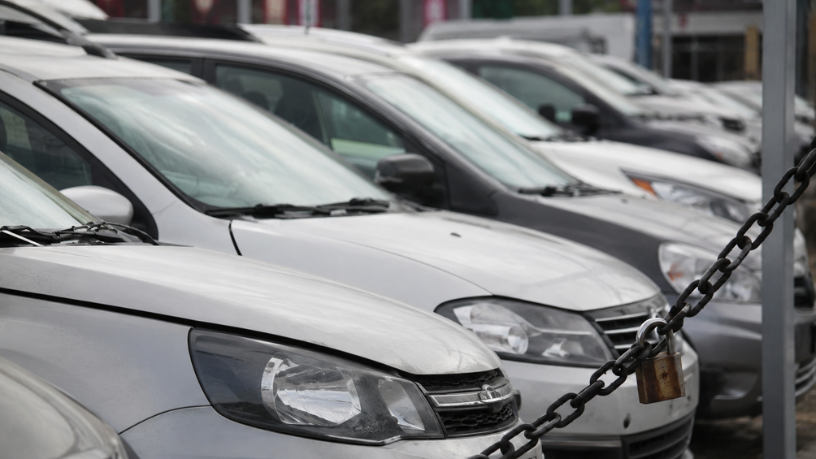
A escolha inadequada do prazo de financiamento também contribui para o problema. Parcelas estendidas por muitos anos reduzem o valor mensal, mas aumentam o custo total da operação e o período de exposição ao risco, o que torna a orientação no momento da contratação um elemento importante para reduzir a probabilidade de inadimplência ao longo do contrato.
Como a proteção veicular pode mitigar perdas em casos de inadimplência?
A proteção veicular, embora não substitua as ferramentas tradicionais de gestão de crédito, cumpre papel relevante na preservação do valor do bem financiado. Ao reduzir a exposição do veículo a furtos, roubos e outras ocorrências que comprometem seu valor de mercado, esse tipo de serviço contribui indiretamente para a manutenção da garantia associada ao contrato de financiamento.
Como esclarece David do Prado, veículos protegidos tendem a preservar melhor seu valor de revenda, o que representa vantagem tanto para o consumidor que eventualmente precisa renegociar o bem quanto para a instituição financeira interessada em manter a integridade da garantia ao longo de todo o período contratado.
Perspectivas para o mercado de crédito automotivo
O mercado de crédito automotivo segue em processo de adaptação, com instituições investindo em modelos de análise mais sofisticados, capazes de considerar variáveis além da renda declarada, como histórico de pagamento em outras modalidades de crédito e comportamento de consumo ao longo do tempo, buscando reduzir a taxa de inadimplência sem restringir excessivamente o acesso ao crédito.
A tendência é que a combinação entre análise de crédito mais criteriosa e adoção de serviços de proteção veicular ganhe espaço como estratégia conjunta de mitigação de risco. A mudança reflete uma nova postura no setor, que passa a tratar a proteção do bem como parte da própria gestão financeira do contrato, e não apenas como serviço complementar oferecido ao consumidor final. Como pondera David do Prado, essa integração tende a se aprofundar nos próximos anos, à medida que instituições financeiras e associações de proteção veicular reconhecem o valor de atuar de forma complementar na redução de riscos ao longo de todo o ciclo do financiamento.